《基本建设财务管理规定》(财建〔2002〕394号)文件全文与要点
文件概况
《基本建设财务管理规定》由财政部以财建〔2002〕394号文件印发,2002年9月27日发文,自发布之日起30日后施行,财政部1998年印发的《基本建设财务管理若干规定》(财基字〔1998〕4号)同时废止。本规定依据《中华人民共和国预算法》《会计法》和《政府采购法》等法律、行政法规、规章制定,是国有建设单位和使用财政性资金建设单位财务管理的制度依据。
适用范围
本规定适用于国有建设单位和使用财政性资金的非国有建设单位,包括当年安排基本建设投资、当年虽未安排投资但有在建工程、有停缓建项目和资产已交付使用但未办理竣工决算项目的建设单位。其他建设单位可参照执行。实行基本建设财务和企业财务并轨的单位不执行本规定。
基本任务与财务管理职责
- 基本任务:贯彻执行国家有关法律、行政法规、方针政策;依法、合理、及时筹集、使用建设资金;做好基本建设资金的预算编制、执行、控制、监督和考核工作,严格控制建设成本,减少资金损失和浪费,提高投资效益
- 各级财政部门是主管基本建设财务的职能部门,对基本建设的财务活动实施财政财务管理和监督
- 使用财政性资金的建设单位,在初步设计和工程概算获得批准后,其主管部门要及时向同级财政部门提交初步设计的批准文件和项目概算,按预算管理要求及时报送项目年度预算,待财政部门审核确认后作为安排项目年度预算的依据
- 建设项目停建、缓建、迁移、合并、分立以及其他主要变更事项,应在确立和办理变更手续之日起30日内向同级财政部门提交有关文件、资料的复制件
- 建设单位要按规定设置独立的财务管理机构或指定专人负责,做好帐务设置和帐务管理,建立健全内部财务管理制度。
资本金制度
经营性项目应按国家关于项目资本金制度的规定,在项目总投资(以经批准的动态投资计算)中筹集一定比例的非负债资金作为项目资本金;筹集的资本金须聘请中国注册会计师验资并出具验资报告;以实物、工业产权、非专利技术、土地使用权等非货币资产投入的资本金,必须经有资格的资产评估机构评估作价;资本金在项目建设期间和生产经营期间,投资者除依法转让外不得以任何方式抽走;收到的资本金按国家资本金、法人资本金、个人资本金和外商资本金单独反映。
建设成本构成
建设成本包括建筑安装工程投资支出、设备投资支出、待摊投资支出和其他投资支出:
- 建筑安装工程投资支出:建设单位按项目概算内容发生的建筑工程和安装工程的实际成本,不包括被安装设备本身的价值以及按合同规定支付给施工企业的预付备料款和预付工程款
- 设备投资支出:按项目概算内容发生的各种设备的实际成本,包括需要安装设备、不需要安装设备和为生产准备的不够固定资产标准的工具、器具
- 待摊投资支出:按规定应当分摊计入交付使用资产价值的各项费用支出,包括建设单位管理费、土地征用及迁移补偿费、勘察设计费、研究试验费、可行性研究费、临时设施费、负荷联合试车费、借款利息、报废工程损失等;建设单位要严格控制待摊投资支出,不得将非法的收费、摊派等计入
- 其他投资支出:构成基本建设实际支出的房屋购置和基本畜禽、林木等购置、饲养、培育支出以及取得各种无形资产和递延资产发生的支出。
建设单位管理费
建设单位管理费是指建设单位从项目开工之日起至办理竣工财务决算之日止发生的管理性质的开支,包括不在原单位发工资的工作人员工资、基本养老保险费、基本医疗保险费、失业保险费、办公费、差旅交通费、劳动保护费、固定资产使用费、业务招待费、施工现场津贴、竣工验收费等。业务招待费支出不得超过建设单位管理费总额的10%。建设单位管理费实行总额控制、分年度据实列支,总额控制数以项目审批部门批准的项目投资总概算为基数,按投资总概算的不同规模分档计算,如工程总概算1000万元以下费率1.5%、1001~5000万元费率1.2%、5001~10000万元费率1.0%、10001~50000万元费率0.8%、50001~100000万元费率0.5%、100001~200000万元费率0.2%、200000万元以上费率0.1%,采用分段累进计算。
基建收入管理
基建收入包括工程建设副产品变价净收入(如矿山建设中的矿产品收入、煤炭建设中的工程煤收入)、负荷试车和试运行收入以及其他收入。各类副产品和负荷试车产品基建收入按实际销售收入扣除销售过程中所发生的费用和税金确定;基建收入应依法缴纳企业所得税,经营性项目税后收入转为生产经营企业的盈余公积,非经营性项目税后收入转入行政事业单位的其他收入。试生产期间一律不得计提固定资产折旧。
工程价款结算与质量保证金
建设单位应当严格执行工程价款结算的制度规定,坚持按照规范的工程价款结算程序支付资金。工程建设期间,建设单位与施工单位进行工程价款结算时,必须按工程价款结算总额的5%预留工程质量保证金,待工程竣工验收一年后再清算。
竣工财务决算
- 基本建设项目竣工时,应编制基本建设项目竣工财务决算;建设周期长、建设内容多的项目,单项工程竣工具备交付使用条件的可编制单项工程竣工财务决算;项目全部竣工后编制竣工财务总决算
- 竣工财务决算是正确核定新增固定资产价值、反映竣工项目建设成果的文件,是办理固定资产交付使用手续的依据
- 建设单位应在项目竣工后三个月内完成竣工财务决算的编制工作;在竣工财务决算未经批复之前,原机构不得撤销
- 竣工财务决算内容主要包括决算报表(封面、基本建设项目概况表、竣工财务决算表、交付使用资产总表、交付使用资产明细表)和决算说明书
- 报批要求:中央级大、中型项目经主管部门审核后报财政部审批;中央级小型项目属国家确定的重点项目报财政部审批或授权主管部门审批,其他项目报主管部门审批;地方级项目由各省财政厅确定
- 财政部对中央级大中型项目、国家确定的重点小型项目竣工财务决算审批实行先审核、后审批的办法
- 大中型项目划分标准:经营性项目投资额5000万元(含)以上、非经营性项目投资额3000万元(含)以上为大中型项目,其他为小型项目
- 已具备竣工验收条件的项目3个月内不办理竣工验收和固定资产移交手续的,视同项目已正式投产,其费用不得从基建投资中支付,所实现的收入作为生产经营收入。
知识点总结
- 基本建设财务管理的核心是控制建设成本、提高投资效益,贯穿资金筹集、使用、结算、决算全过程。
- 建设成本四大构成(建筑安装、设备、待摊投资、其他投资)是成本核算的框架,待摊投资须按规定内容和标准列支。
- 建设单位管理费总额控制、分档费率累进计算,防止管理费失控。
- 5%工程质量保证金预留制度保障工程质量与保修责任落实。
- 竣工财务决算3个月编制期限与先审核后审批制度,保证固定资产及时移交与投资效益及时评价。
适用读者
本文件适用于政府投资与使用财政性资金的建设单位财务人员、项目管理人员、财政部门基建管理人员,以及从事竣工财务决算编制与审核的中介机构人员。
文件获取
完整文件文本以财政部正式印发版本为准,本文整理的内容仅供学习参考。
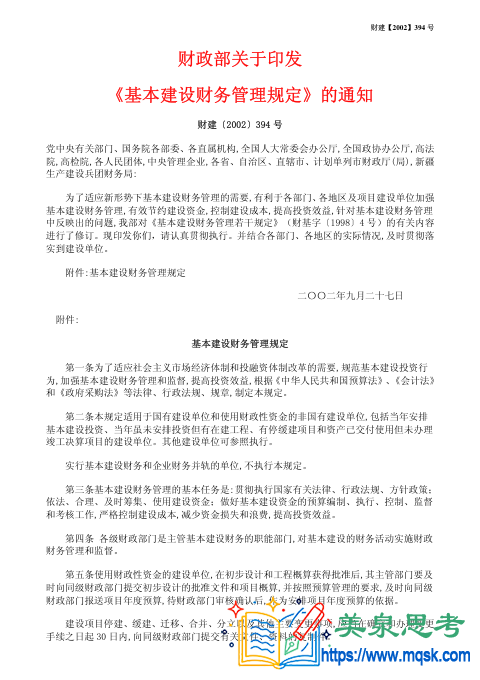
标准封面预览
标准封面预览
- 上一篇:没有上一篇啦!
- 下一篇:《手工计算钢筋的方法及钢筋全套知识》技术资料全文与要点
- 1《山东省地质勘查预算标准(鲁财资环〔2020〕30号)》技术资料全文与预算编制要点
- 2《地质调查项目预算标准(2021)》技术资料全文与预算编制要点
- 3《地质调查项目预算标准(2021)》技术资料全文与要点
- 4鲁政发〔1995〕101号《山东省建筑企业劳保费用行业管理办法》资料全文与要点
- 5GB/T 36964-2018《软件工程 软件开发成本度量规范》国家标准全文与要点
- 6泰安市建设工程材料价格2022年第一期(总第117期).pdf
- 7山东省建筑工程价目表(2020年11月).pdf
- 8附录A 建筑工程工程量清单项目及计算规则.doc
- 9GB50862-2013 爆破工程工程量计算规范.pdf
- 10GB50860-2013 构筑物工程工程量计算规范.pdf
- 11GB50859-2013 矿山工程工程量计算规范.pdf
- 12GB50858-2013 园林绿化工程工程量计算规范.pdf
- 13GB50857-2013 市政工程工程量计算规范.pdf
- 14GB50855-2013 仿古建筑工程工程量计算规范.pdf
- 15GB50854-2013 房屋建筑与装饰工程工程量计算规范.pdf
- 16GB50586-2013 通用安装工程工程量计算规范.pdf